

「インボイスやB/Lなどの貿易書類をロジミーツに保存していれば、紙に印刷して保管しなくても大丈夫?」というご質問に回答します。
結論:関税法の保存要件を満たせば、電子データで受け取った・渡した貿易書類は、紙に印刷せず電子データで保存できます。[税関:表5]
ロジミーツは、荷主と物流企業がシップメントの情報や書類を共有するプラットフォームです。この記事では、輸出入者である荷主が、関税法上の保存対象となる書類を電子保存する場合を中心に説明します。
必要なのは、改ざんを防ぐ「真実性」(要件1)と、必要なときに探して見られる「可視性」(要件2〜4)の確保です。税関の資料に沿って、電子保存に必要な4つの要件と保存期間、ロジミーツの機能と利用企業が行うことを順に確認します。
どの書類を電子保存できる?
関税法で保存が必要なのは、輸出入した貨物の取引に関する書類です。インボイス(仕入書)、契約書、パッキングリスト(包装明細書)、価格表などが当たります。輸入では、運賃明細書・保険料明細書も含まれます。輸出入許可書は、帳簿の代わりとして保存するのが一般的です(保存期間で説明します)。[税関:保存が必要な帳簿書類(PDF3〜4ページ)]
保存のしかたは、書類を電子データでやり取りしたか、紙でやり取りしたかによって決まります。
| 書類のやり取り | 保存方法 | 例 |
|---|---|---|
| 電子データで受け取る | 受け取った電子データを保存する | メール添付のインボイス・パッキングリスト・運賃明細書のPDF、電子的に受領した輸出入許可書 |
| 電子データで相手に渡す | 実際に渡した内容の電子データ(送付時のPDF等)を保存する | 作成してメールで送付したインボイス・パッキングリストのPDF |
| 紙で受け取る・相手に渡す | 原本の提出・引渡し手続に従い、保管する書類や控えは紙で保存する | 紙で発行・受領した原産地証明書やオリジナルB/L、紙で交付した書類の控え |
紙で受け取った書類をスキャンし、紙に代えて電子データだけで保存するには、「スキャナ保存」の要件を満たす必要があります。ロジミーツはスキャナ保存に対応していないため、紙で受け取った書類は紙のまま保管する前提としています。[税関:スキャナ保存(PDF10〜11ページ)]
なお、関税法では、電子取引データを紙に出力して保存する方法も認められています。ここからは、紙に印刷せず電子データのまま保存する方法を説明します。[税関「一問一答」問57(PDF34ページ)]
要件1:正当な理由のない訂正・削除を防ぐ
保存したデータが不当に書き換えられたり消されたりしないよう、次のいずれかの方法をとる必要があります。
- タイムスタンプ※が付いたデータを受け取る
- 受け取った後、速やかにタイムスタンプを付ける
- 訂正・削除の履歴が残る、または訂正・削除できないシステムで、データのやり取りと保存を行う
- 訂正・削除の防止に関する事務処理規程を定め、その規程に沿って運用する
※タイムスタンプとは:ある時刻にそのデータが存在し、その後変更されていないことを証明する仕組みです。関税法の要件を満たすのは、総務大臣が認定した事業者が発行するタイムスタンプだけで、利用するには認定事業者のサービスの契約が必要です。[税関「一問一答」問37(PDF26ページ)]
ロジミーツで保存する場合、規程が必要かどうかは、書類の種類ではなく、書類のやり取りの仕方で決まります。
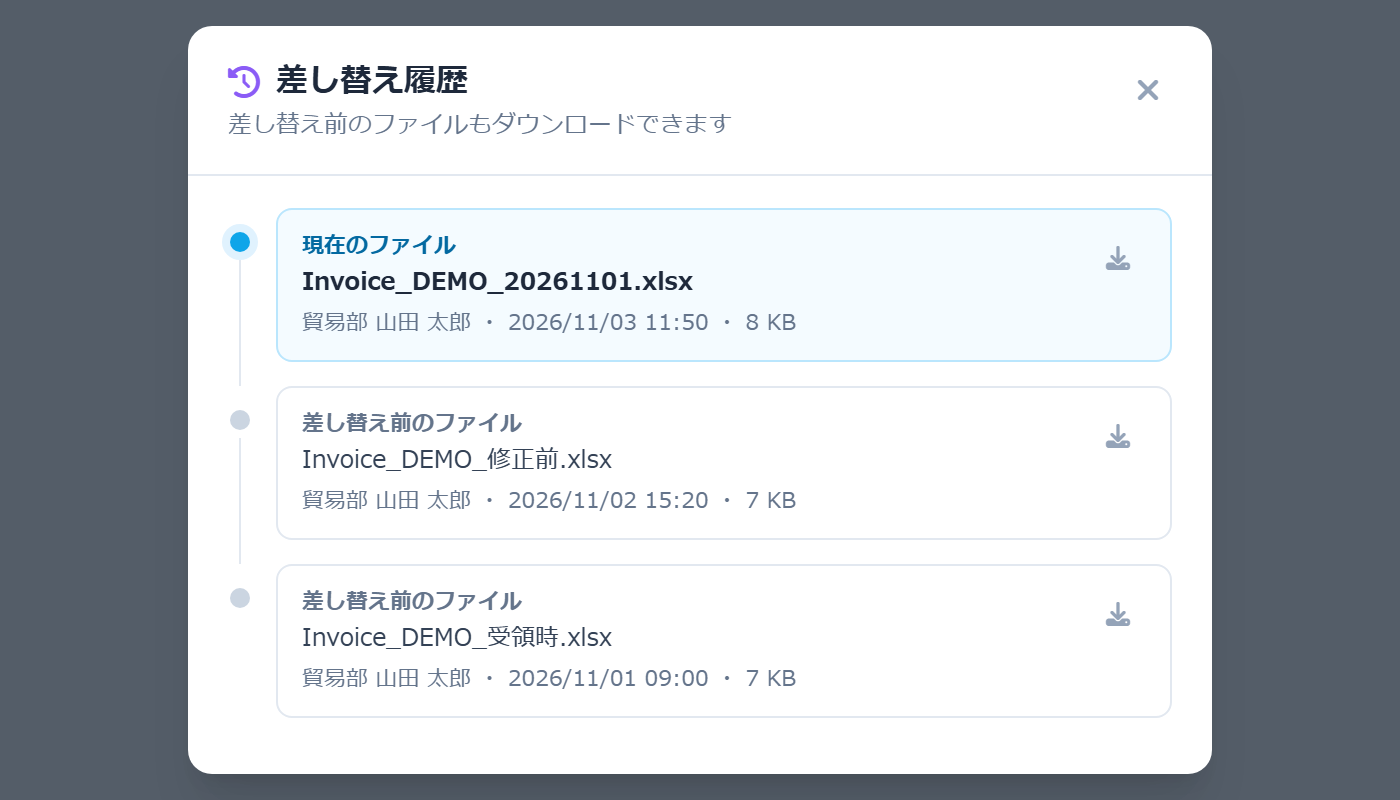
- 取引相手との書類のやり取りを、すべてロジミーツ内で行う場合:ロジミーツは訂正・削除の履歴が残るシステムのため、上の3の方法に当たります。共有したファイルは受領企業の書類管理にも同じものが残り、差し替え前のファイルも後から確認できます。
- メール等でやり取りした書類(関税法の保存対象で、タイムスタンプ付きでないもの)を、ロジミーツに保存する場合:規程を定めて運用します。やり取りしてからアップロードするまでの間はロジミーツの外にあるため、3の方法には当たらず、上の4の方法で対応します。下記のひな型を利用できます。
この要件に対応するロジミーツの機能
- 差し替え前のファイルを保存:過去に保存したファイルも履歴に残り、ダウンロードして確認できます。
- 通常の削除は「削除済み」へ:削除してもファイルが残り、閲覧・ダウンロード・復元ができます。
- 受領企業にも同じファイルを保持:共有した時点のファイルを受領企業の書類管理にも保存します。共有はメールの送信と同じく取り消せないため、受領済みのファイルが相手の操作で消えることはありません。
- 共有・受領した書類の完全削除を防止:現在のファイルと差し替え履歴を消去できません。自動削除も行いません。
ロジミーツの画面:差し替え履歴
- 利用企業が行うこと
-
メール等で受領・交付した書類を後からアップロードする場合は、保存規程を定めて運用します。例えば、海外仕入先からメールで受け取ったインボイスを物流企業へ共有しても、仕入先からの受領までロジミーツ内で行ったことにはなりません。
税関の規程例を参考にしたひな型を用意しています。会社名などの記入欄を埋め、保存場所や訂正・削除の手順を自社の運用に合わせて編集してください。既存の社内規程を補って使う方法も選べます。制定後は社内の共有フォルダ等に備え付け、社内の関係者に周知して運用します。
ロジミーツをご利用中の方は、管理画面のサイドメニューの「書類の電子保存について」からも、同じひな型をダウンロード・確認できます。
参考資料・該当箇所
- 税関「保存の概要」:表5・項番4の①〜④(PDF12ページ)。③がシステム内でやり取り・保存する方法、④が規程を定めて運用する方法です。
- 税関「一問一答」:問72(PDF40ページ)。訂正・削除前の内容を保存し、後から検索・閲覧・出力できるシステムについて。
- 税関「一問一答」:問68(PDF38ページ)、問75(PDF41ページ)。電子保存の要件と、メール等で受領して保存だけをシステムで行う場合に必要な措置について。
- 同資料:問79(PDF42〜43ページ)、参考3・規程の例(PDF52〜53ページ)。規程の整備、既存の国税対応の規程への追記、担当者・訂正削除の手順などの例について。
要件2:日付・金額・取引先から探せる
税関からのデータの提示・提出の求めに応じられることを前提に、取引日付・取引金額・取引先の3項目で書類を探せるようにします。
この要件に対応するロジミーツの機能
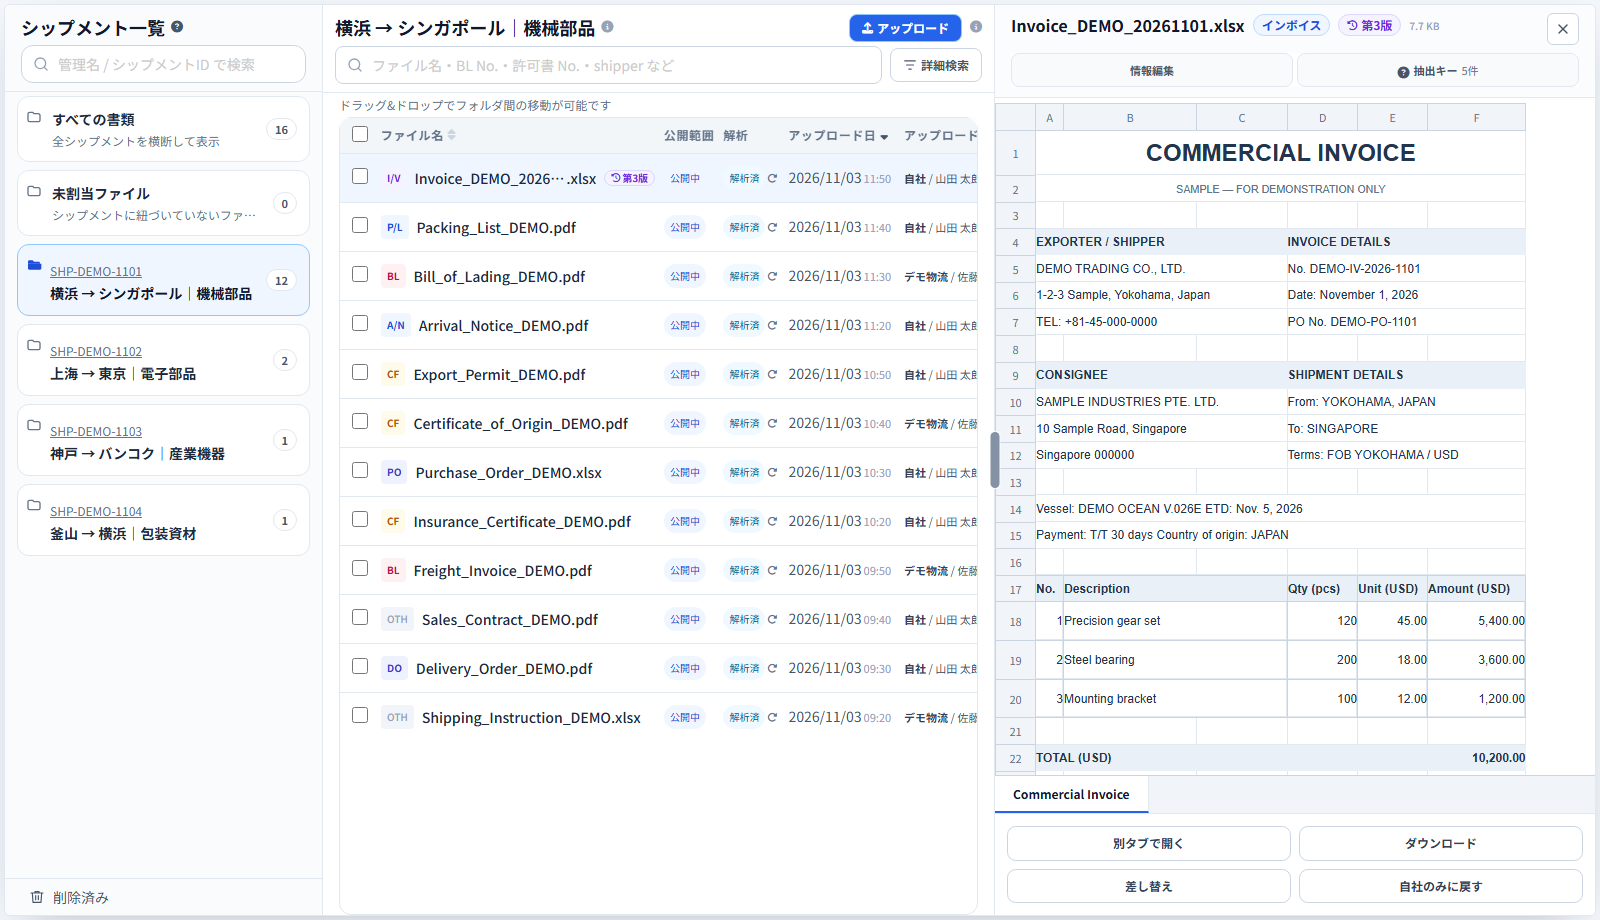
- 日付:書類自身の日付を「Document Date」に保存し、書類管理の「詳細検索」で指定して探せます。
- 金額:書類管理のキーワード検索で、抽出キー(AIが書類から読み取った項目)の「Invoice Amount」等の金額を探せます。「12,345」のように表示どおりに入力します。
- 取引先:抽出項目・ファイル名・タグ等から検索できます。シップメント一覧で取引先を探し、紐づく書類へ進むこともできます。
このほか、要件とは別の機能として、「本文からも検索する」にチェックすると、書類から読み取った文字(PDFは先頭10ページまで)からも探せます。明細の金額や、書類に書かれた社名で探したいときに使えます。
ロジミーツの画面:書類管理(検索・プレビュー)
- 利用企業が行うこと
- AIは書類日付(アップロード日とは別)・金額・取引先を高い精度で読み取りますが、書式が特殊な書類では読み取れないことがあります。抽出項目が空欄だったり誤っていたりする場合は、抽出項目・ファイル名・タグ等を修正します。共有した書類の抽出項目は連携先と共通のため、どちらかが修正すると両社の検索に反映されます。差し替え前のファイルも検索対象とする場合は、システム概要・操作説明書の方法で管理してください。
参考資料・該当箇所
- 税関:表5・項番2の①~③と表の下の注記(PDF12ページ)。検索項目と、範囲指定・組合せ検索の省略条件について。
- 税関「一問一答」:問77(PDF42ページ)。索引簿や、日付・金額・取引先を含むファイル名で検索できるようにする方法について。
要件3:画面や紙で、すぐに内容を確認できる
保存した書類を、画面や書面に明瞭かつ速やかに出力できる状態にします。
この要件に対応するロジミーツの機能
書類のプレビューとダウンロードができます。複数書類の一括ダウンロードや、削除済みの書類・差し替え前のファイルの取得もできます。
- 利用企業が行うこと
- 端末・閲覧ソフト・プリンタ等を用意し、全ページを表示・印刷できることを確認してください。プレビューに対応しない形式は、ダウンロードして対応ソフトで開きます。
参考資料・該当箇所
- 税関:表5・項番1の①・②(PDF12ページ)。機器等の備付けと、画面・書面への出力について。
- 税関「一問一答」:問2(PDF12〜13ページ)、問3(PDF13ページ)。出力機器と、明瞭な画面印刷を利用できることについて。
要件4:システムの説明資料をいつでも確認できるようにする
税関の要件では、システム概要書類(システムの仕組みや構成を説明した書類)と、機器・プログラム等の操作説明書の備付けが求められます。備付けとは、社内の関係者が必要なときに参照できる状態で用意することです。
この要件に対応するロジミーツの機能
管理画面のサイドメニューの「書類の電子保存について」で、保存の仕組み・権限・検索・差し替え・削除済み・ダウンロード等の手順を閲覧し、PDFで保存できます。利用企業が説明書を作成する必要はありません。
- 利用企業が行うこと
- 説明書を、社内の関係者がいつでも参照・出力できるようにします。自社のプリンタや閲覧ソフト等の操作説明書も同様です。規程による方法を利用する場合は、その規程も備え付けます。
参考資料・該当箇所
- 税関:表5・項番3と項番1の①(PDF12ページ)。システム概要書類と操作説明書について。
- 税関「一問一答」:問8(PDF15ページ)、問67(PDF37〜38ページ)。オンラインの操作説明書・システム概要書類による備付けについて。
あわせて確認:保存期間中、取り出せる状態を保つ
関税法上の保存期間は、電子保存にしても変わりません。通常の輸出入では、次の期間が基本です。
| 区分 | 保存対象 | 保存期間 | 起算日 |
|---|---|---|---|
| 輸入 | 関税関係書類・電子取引データ | 5年間 | 輸入許可の日の翌日 |
| 関税関係帳簿 | 7年間 | 輸入許可の日の翌日 | |
| 輸出 | 関税関係帳簿・書類・電子取引データ | 5年間 | 輸出許可の日の翌日 |
「帳簿」とは、輸出入した貨物の品名・数量・価格・相手先、許可の日付と許可書の番号を記録したものです。税関が後から申告内容を確かめるために、書類とは別に保存が求められています。これらの項目は輸出入許可書に載っているため、帳簿をつける代わりに輸出入許可書を保存する方法も認められています。輸入でこの方法をとる場合、許可書の保存期間は7年間です。電子データで受け取った許可書も、帳簿の代わりにできます。
保存期間に関するロジミーツの機能
保存・検索・ダウンロードができ、通常の削除でもファイルは残ります。保存期限の自動判定や自動削除は行いません。
- 利用企業が行うこと
- 書類ごとの期間を確認し、満了まで取り出せる状態を保ちます。共有・受領した書類は完全削除できません。利用終了時に必要な書類は、利用を終了する前にダウンロードし、継続して保存してください。
参考資料・該当箇所
- 税関:「輸入者の帳簿書類の保存義務」(PDF3ページ)、「輸出者の帳簿書類の保存義務」(PDF4ページ)。保存対象ごとの期間と起算日について。
- 税関「一問一答」:問80(PDF43ページ)。帳簿の代わりに保存する輸出入許可書を、電子データで保存する場合について。
社内で紙・フォルダに保存する場合との違い
ロジミーツのような専用のシステムを使わなくても、紙に印刷して保管するか、社内の共有フォルダ等に保存して、関税法の要件を満たすことはできます。主な違いは次のとおりです。
| 項目 | 紙に印刷して保管 | 社内のフォルダで保存 | ロジミーツで保存 |
|---|---|---|---|
| 改ざん防止 | 不要 | 規程を定め、訂正・削除の手順に沿って運用する(またはタイムスタンプを付ける) | ロジミーツ内でやり取りした書類は規程が不要。メール等で受け取った書類を保存する場合は規程が必要(タイムスタンプ付きのデータを受け取った場合などを除く。規程のひな型あり) |
| 検索 | 不要(調査で示せるよう整理して保管) | 日付・金額・取引先の索引簿(Excel等)を作るか、ファイル名を統一した順で付ける | 抽出項目・ファイル名・タグ等に加え、書類の本文(読み取った文字)でも検索できる。書式が特殊な書類は、読み取り結果の確認が必要 |
| 説明資料 | 不要 | 保存の方法や手順を説明する資料を自社で用意する | 「書類の電子保存について」をそのまま利用できる |
| 取引相手との共有 | メール等で別に送る | メール等で別に送る | 共有した書類が、相手の書類管理にも保存される |
| 費用 | 印刷・ファイリングの手間と、保管場所(原則5年) | 追加の費用なし(作業の手間はかかる) | プランに応じた利用料(無料プランあり) |
電子で保存する場合は、端末・閲覧ソフト・プリンタ等を用意し、保存期間中に取り出せる状態を保つ必要があります。
電子データで受け取った・渡した書類を、書類ごとに紙と電子で場当たり的に使い分けることはできません。支店ごと・取引先ごとなど、一定の区分で分けるのは問題ありません。
参考資料・該当箇所
- 税関:表5(PDF12ページ)。電子保存の要件について。
- 税関「一問一答」:問77(PDF42ページ)。システムがない場合の索引簿・ファイル名による検索について。参考3(PDF52〜53ページ)。規程の例について。問57(PDF34ページ)。紙に印刷して保存する方法について。問64(PDF36〜37ページ)。紙と電子の使い分けについて。
ロジミーツで電子保存を始める手順
- 説明書を確認する管理画面のサイドメニューの「書類の電子保存について」で、保存の仕組みと手順を確認します。
- 規程を用意する(メール等で受け取った書類を保存する場合)ひな型を自社の運用に合わせて編集し、規程を定めて、社内の関係者に周知します。
- 書類を保存する書類をアップロードし、取引相手とやり取りする書類は「連携先と共有」を選びます。
- 取り出せるか試す検索からダウンロード・表示・印刷まで試し、保存期間中もこの状態を保ちます。
日々の整理や共有は、貿易書類の管理方法も参考にしてください。
よくある質問
関税法と電子帳簿保存法は別の法律ですか?
別の法律ですが、電子保存の要件の考え方はほぼ同じです。改ざんを防ぐ方法(タイムスタンプ・システム・規程)や、日付・金額・取引先で探せることなどは共通しています。
ただし、次の点が異なります。
- 電子帳簿保存法では、電子で受け取った書類は電子データのまま保存する必要があります(関税法では、紙に印刷して保存することも認められています)。[国税庁「電子取引関係」問5(PDF16ページ)]
- 電子帳簿保存法には、売上高が一定以下なら検索の要件が不要になる例外がありますが、関税法にはありません。[国税庁「電子取引関係」問51(PDF46ページ)] [税関「一問一答」問57(PDF34〜35ページ)]
- 法人税の保存期間は原則7年です(関税法は原則5年)。
電子保存の4つの要件を満たしていないと、どうなりますか?
要件を満たさない電子データは、関税法上の保存として認められないおそれがあります。税関の事後調査で、保存の方法について指導を受けることがあります。
また、調査で求められた書類を正当な理由なく提示・提出しなかったり、偽った書類を提示・提出したりした場合は、罰則が科されることがあります。なお、関税法では、電子データを紙に出力して保存する方法も認められています。[税関:事後調査(PDF15ページ)]
規程やシステムの説明書を、税関に届け出る必要はありますか?
届け出や承認は必要ありません。社内の関係者が見られる場所に備え付け、税関の事後調査で求められたときに示します。
物流企業などの取引先にも、規程を周知する必要がありますか?
必要ありません。規程は自社の書類の保存・訂正・削除についての社内の決まりで、周知するのは社内の関係者です。取引先は、受け取った書類を自社の義務として保存します。
紙で受け取った書類をスキャンして、電子データだけで保存できますか?
紙の書類をスキャンして紙の代わりにする「スキャナ保存」には、読み取る解像度や色の記録、受け取ってから読み取るまでの期限など、電子データでやり取りした書類とは別の要件があります。ロジミーツはこの要件に対応していないため、紙で受け取った書類は紙の原本を保管してください。
確認や共有のためにスキャンしたデータをロジミーツに保存することはできますが、その場合も紙の原本は保管が必要です。[税関:スキャナ保存(PDF10〜11ページ)]
参考情報
本記事は2026年11月6日時点の公式資料とロジミーツの機能に基づきます。各要件について、税関資料の保存要件とロジミーツの機能・利用企業の運用を照らし合わせて説明しています。個別の保存義務は、書類の種類や取引内容に応じて確認してください。ページ番号は、PDFファイルの先頭から数えたページです(資料に印刷されたページ番号とは異なります)。
- 税関「帳簿書類の保存義務と電子データによる保存の概要」(令和8年1月1日現在):保存義務、表5等
- 税関「帳簿書類の保存義務と電子データによる保存 一問一答」(令和8年5月):問2・3・8・57・67・68・72・75・77・79〜81、参考3等
- 補足資料:国税庁「電子帳簿保存法一問一答【電子取引関係】」(令和8年7月):問5・51